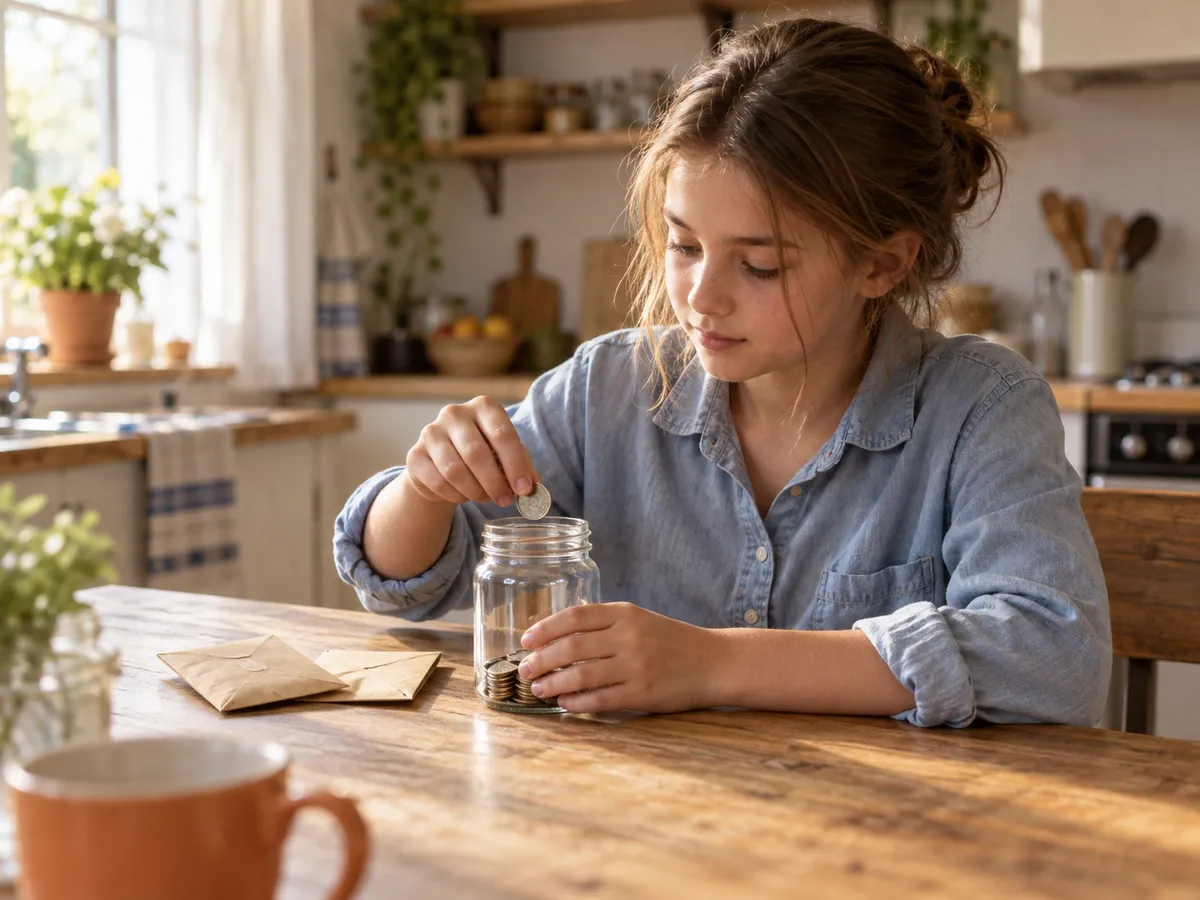
Фінансова грамотність для дітей починається з уміння пояснити, на що підуть гроші й що залишиться після покупки. Вона охоплює планування витрат, заощадження та розуміння умов оплати. Удома це можна обговорювати на звичайних ситуаціях, від вибору товару до платної підписки. Окремий курс для першої розмови не потрібен.
Дитина отримала гроші на тиждень, а у вівторок уже просить ще. Перш ніж назвати це марнотратством, варто повернутися до домовленості. Чи знала вона, до якого дня має вистачити суми? Які витрати оплачувалися окремо? Чи могла вона обрати щось сама?
Як фінансова грамотність для дітей пов’язана зі школою?
Підприємливість та фінансова грамотність входять до ключових компетентностей, визначених статтею 12 Закону України «Про освіту». За цими словами стоять і цілком побутові запитання: як розподілити доступну суму та скільки насправді коштує покупка.
У переліку предметів 8–9 класів «Акценту», як і в інших школах, є підприємництво та фінансова грамотність.
Серед доступних навчальних матеріалів — навчально-методичний комплект для 9 класу, який Центр фінансових знань «Талан» Національного банку України (НБУ) представив у повідомленні від 4 вересня 2026 року. До нього входить робочий зошит із практичними завданнями для учнів.
Який підручник використовує ваша школа та які теми вивчає клас, запитайте у вчителя. А вдома можна повернутися до знайомого поняття на власному прикладі: учень порахував відсотки на уроці, потім порівняв ціну товару до знижки й після неї. Про місце таких умінь у навчанні ми докладніше писали в матеріалі про ключові компетентності НУШ.
Як домовитися про кишенькові гроші?
Почніть із переліку витрат і строку, на який видаєте суму. Фраза «ось тобі гроші» залишає дитині багато простору для здогадок. Домовленість «це на твої невеликі бажання до неділі, а необхідні покупки ми оплачуємо окремо» зрозуміліша.
Агентство з питань споживачів фінансових послуг Канади (Financial Consumer Agency of Canada) радить визначати, які витрати покриватимуть кишенькові гроші, і починати з невеликої суми. За його рекомендаціями, важливіше навчити дитину керувати коштами, ніж видати певну суму.
Перед першою спробою запишіть разом:
- коли дитина отримає наступну суму;
- що вона може купувати самостійно, а що потребує погодження;
- які витрати залишаються за дорослими;
- що робитимете, якщо план не спрацює.
Не обов’язково починати з реальних грошей. Якщо зараз родина не може виділяти окрему суму, дитина може порівняти дві покупки для спільного списку або скласти уявний бюджет. Вартість їжі, необхідного проїзду чи ліків не варто перетворювати на випробування її ощадливості.
Як скласти бюджет на тиждень?
Бюджет показує, на що заплановані гроші та скільки ще можна витратити. Для першої спроби вистачить аркуша паперу. Нижче наведено умовний приклад із 200 гривнями на необов’язкові покупки. Це сума для зручної арифметики, а не рекомендація батькам.
| Стаття бюджету | Сума | Про що домовилися |
|---|---|---|
| Невеликі покупки цього тижня | 100 грн | Дитина обирає в межах погоджених правил |
| Бажана річ вартістю 300 грн | 60 грн | Відкладаємо на окрему мету |
| Ще не розподілено | 40 грн | Можна залишити або пізніше спрямувати на обрану покупку |
| Разом | 200 грн | Уся сума має бути врахована |
Якщо почати з нуля й щотижня відкладати по 60 гривень, на річ за 300 гривень знадобиться п’ять тижнів. У цьому розрахунку ціна не змінюється, а відкладені гроші не витрачаються на інше. Якщо одна з умов змінилася, перерахуйте строк разом.
Не потрібно переконувати дитину, що саме ваш розподіл найкращий. Запропонуйте змінити таблицю: що буде, якщо цього тижня витратити 150 гривень одразу? Залишиться 50. Тоді на мету доведеться відкласти менше або перенести іншу покупку. Дитина зможе побачити наслідок свого вибору ще до оплати.
Підхід із розподілом коштів на витрати та окремі цілі є і в рекомендаціях канадського агентства. Для цього воно пропонує конверти або баночки. У нашому прикладі їх замінює таблиця; пропорції родина визначає сама.
Скільки насправді коштують підписка й покупка в грі?
Перед оплатою запропонуйте дитині порахувати, скільки грошей піде з картки. Для цього розберімо два вигадані приклади.
Підписка за 80 гривень на місяць. За дванадцять щомісячних оплат без зміни ціни це 960 гривень. Поруч із місячною вартістю запишіть річну, а потім з’ясуйте умови сервісу: коли спишуть наступний платіж, чи ввімкнене автоматичне поновлення і як його вимкнути. У різних сервісів порядок може відрізнятися.
Предмет у грі за 450 ігрових одиниць. Припустімо, що їх продають лише наборами по 600 за 120 гривень, а на ігровому рахунку зараз нуль. Щоб отримати предмет, доведеться заплатити 120 гривень. Після покупки залишиться 150 ігрових одиниць. Це залишок усередині гри, який не слід автоматично рахувати як гроші, доступні для інших потреб.
Попросіть дитину сформулювати рішення своїми словами: «Сьогодні витратимо стільки-то. Наступний платіж буде тоді-то» або «Доведеться оплатити весь набір, хоча частина одиниць залишиться». Якщо умови незрозумілі, оплату можна відкласти й розібрати їх разом. Про підозрілі посилання, чужі запити на коди та інші ризики є окрема стаття про безпеку дітей в інтернеті.
Що робити, коли гроші закінчилися раніше, ніж планували?
Спочатку відновіть разом хід витрат. Чи була незапланована покупка? Чи коштувала вона більше, ніж дитина очікувала? Чи не забули дорослі про витрату, яку самі просили оплатити?
Можна почати так: «Ця покупка була для тебе важливою. Тепер на іншу річ не вистачає. Подивімося, що можна відкласти». Така розмова залишає місце для конкретного рішення. Якщо справа в базовій потребі, її слід забезпечити окремо; навчальна помилка не має ставати причиною залишитися без їжі чи необхідного проїзду.
Після розбору змініть одну домовленість. Наприклад, спочатку плануйте витрати на кілька днів або перед покупкою перевіряйте залишок. Якщо початковий бюджет був нереалістичним, переглянути його повинні дорослі разом із дитиною.
З якої розмови почати сьогодні?
Під час найближчої звичайної покупки поясніть вголос, чому обрали саме її. Бюро фінансового захисту споживачів США у матеріалах для батьків дітей 6–12 років радить проговорювати хід власних рішень. Дитина бачить оплату, але може не знати, чому ви порівнювали два товари чи відмовилися від знижки.
Потім передайте їй невеликий вибір, який родина готова обговорити. Нехай пояснить, що отримає за ці гроші, від чого доведеться відмовитися і чи залишиться щось на наступну мету. Саме ці відповіді дадуть матеріал для наступної розмови.